Compenso, Fatturato e Reddito Avvocato
Tre valori spesso confusi tra loro — ecco cosa significano davvero e come si collegano al calcolo della fattura.
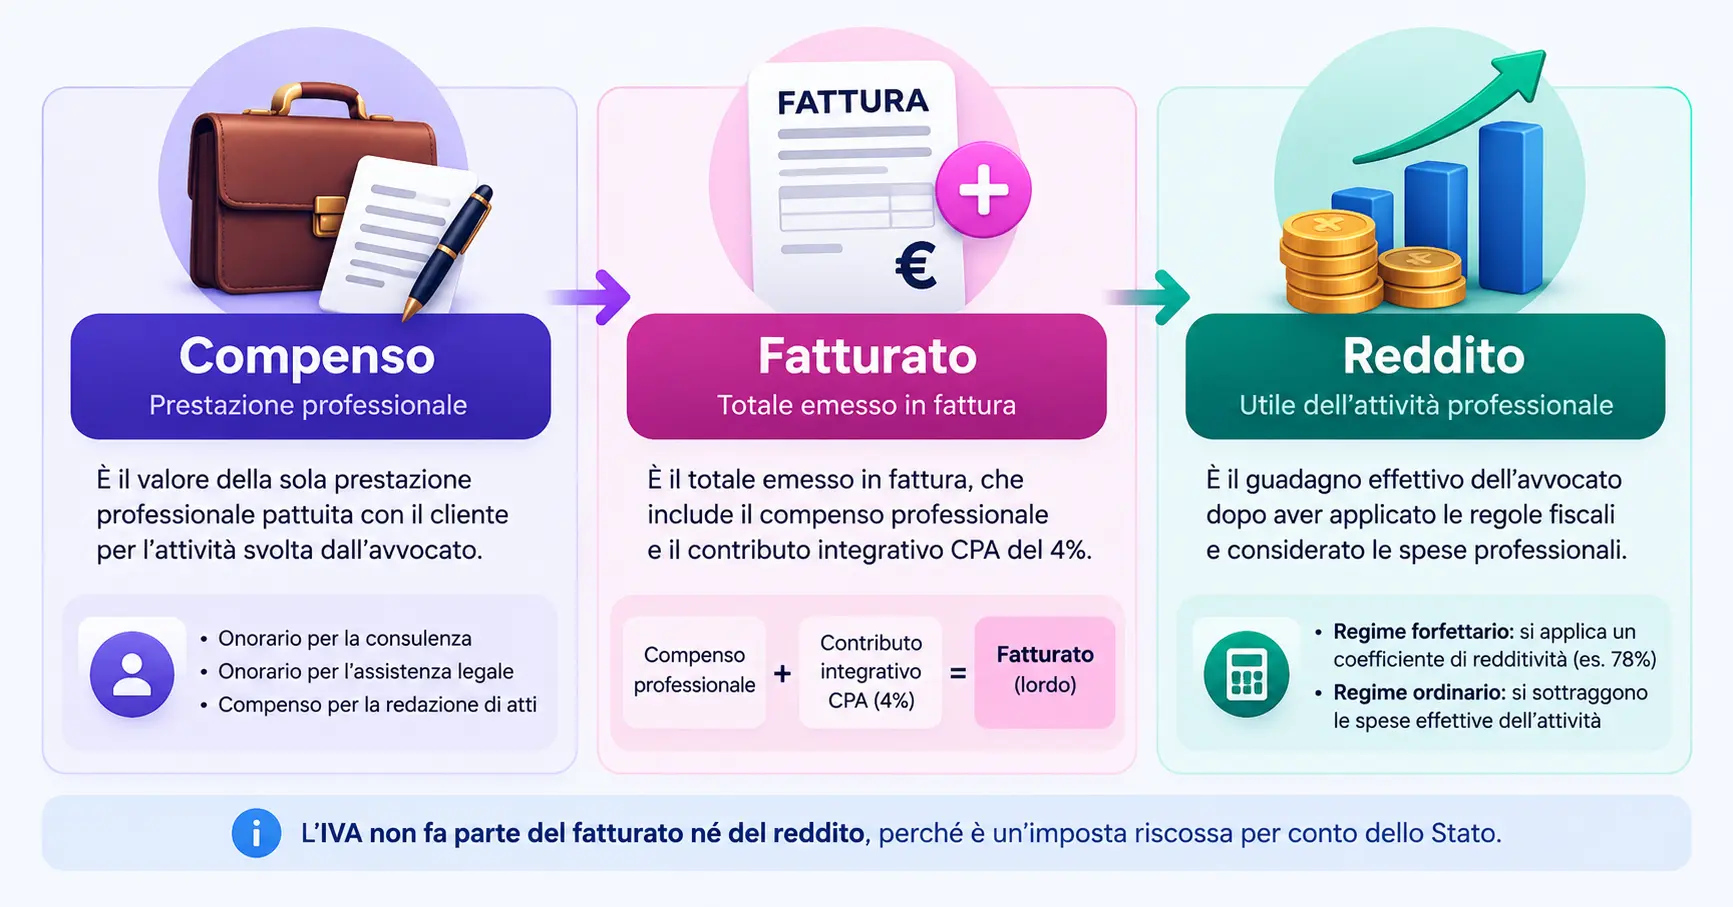
Compenso, fatturato e reddito sono tre valori diversi per un avvocato: il compenso è quanto pattuito con il cliente per la prestazione, il fatturato (o volume d’affari, nel linguaggio fiscale) non coincide con il reddito: il primo riguarda le operazioni professionali fatturate, mentre il secondo è la base determinata secondo le regole fiscali applicabili al regime adottato.
Compenso
Valore della prestazione pattuita con il cliente
Fatturato
Valore delle operazioni professionali fatturate, distinto dall’IVA
Reddito
Importo determinato secondo le regole fiscali del regime applicato
Cos’è il compenso
Il compenso è l’importo pattuito tra l’avvocato e il cliente per la prestazione professionale resa. Rappresenta il valore della sola prestazione, prima di qualsiasi aggiunta per contributi previdenziali, IVA o ritenuta.
Cos’è il fatturato
Nel linguaggio comune, il fatturato indica il valore delle operazioni professionali fatturate in un determinato periodo. In ambito fiscale è più corretto distinguere questo concetto dal volume d’affari IVA e dai compensi rilevanti ai fini del reddito, perché le regole non coincidono sempre. Per gli avvocati, il contributo integrativo Cassa Forense è pari al 4% sui corrispettivi che rientrano nel volume d’affari IVA; l’IVA addebitata al cliente, invece, non costituisce un compenso professionale.
Per questo motivo, una formula unica del tipo “fatturato = compenso + CPA” è utile solo come semplificazione descrittiva della fattura e non va usata come regola fiscale generale.
Cos’è il reddito
Il reddito è l’importo su cui si calcolano le imposte (IRPEF o imposta sostitutiva), e si determina in modo diverso a seconda del regime fiscale:
| Regime | Formula del reddito |
|---|---|
| Ordinario | Reddito professionale determinato secondo il principio di cassa e le regole fiscali applicabili, considerando compensi percepiti e costi deducibili |
| Forfettario | Ricavi/compensi rilevanti × coefficiente di redditività previsto per il codice ATECO (per le attività professionali ordinariamente 78%), con successiva deduzione dei contributi previdenziali ammessi |
Nel regime forfettario, per i professionisti iscritti a una Cassa professionale, i contributi addebitati al committente in fattura sono esclusi dai componenti positivi di reddito precompilati. I contributi previdenziali versati e deducibili seguono invece le specifiche regole del quadro LM. Il trattamento concreto va verificato sulla posizione del professionista e sulla dichiarazione dell’anno interessato.
Perché questa distinzione è importante
Confondere fatturato e reddito è un errore comune: un avvocato può avere un fatturato elevato ma un reddito netto molto più basso, soprattutto nel regime ordinario con costi di studio significativi (affitto, personale, assicurazione professionale). Nel regime forfettario il reddito viene determinato applicando ai ricavi o compensi rilevanti il coefficiente di redditività previsto per l’attività; per le attività professionali il coefficiente è ordinariamente il 78%. I contributi previdenziali deducibili vengono poi trattati secondo le regole fiscali applicabili.
Fonti di riferimento
Le regole illustrate fanno riferimento alle istruzioni dell’Agenzia delle Entrate per il regime forfettario e alla disciplina contributiva di Cassa Forense. Le aliquote e le modalità possono cambiare nel tempo: per la dichiarazione fiscale o per casi particolari è opportuno verificare la normativa vigente e la propria posizione professionale.
Vuoi calcolare la fattura completa con compenso, CPA, IVA e ritenuta?
Usa il calcolatore fattura avvocato →Domande frequenti
Qual è la differenza tra compenso e fatturato?
Il fatturato include l’IVA?
Come si calcola il reddito di un avvocato in regime forfettario?
Come si calcola il reddito di un avvocato in regime ordinario?
Il contributo integrativo CPA del 4% è considerato reddito?
Questa guida ha scopo informativo generale e non sostituisce una consulenza fiscale personalizzata. La scelta tra regime ordinario e forfettario e il calcolo esatto del reddito dipendono da fattori individuali: consulta sempre un commercialista per la tua situazione specifica.