Calcolo TFR
Calcola il TFR maturato, con accantonamento annuo e rivalutazione.
Come si calcola il TFR?
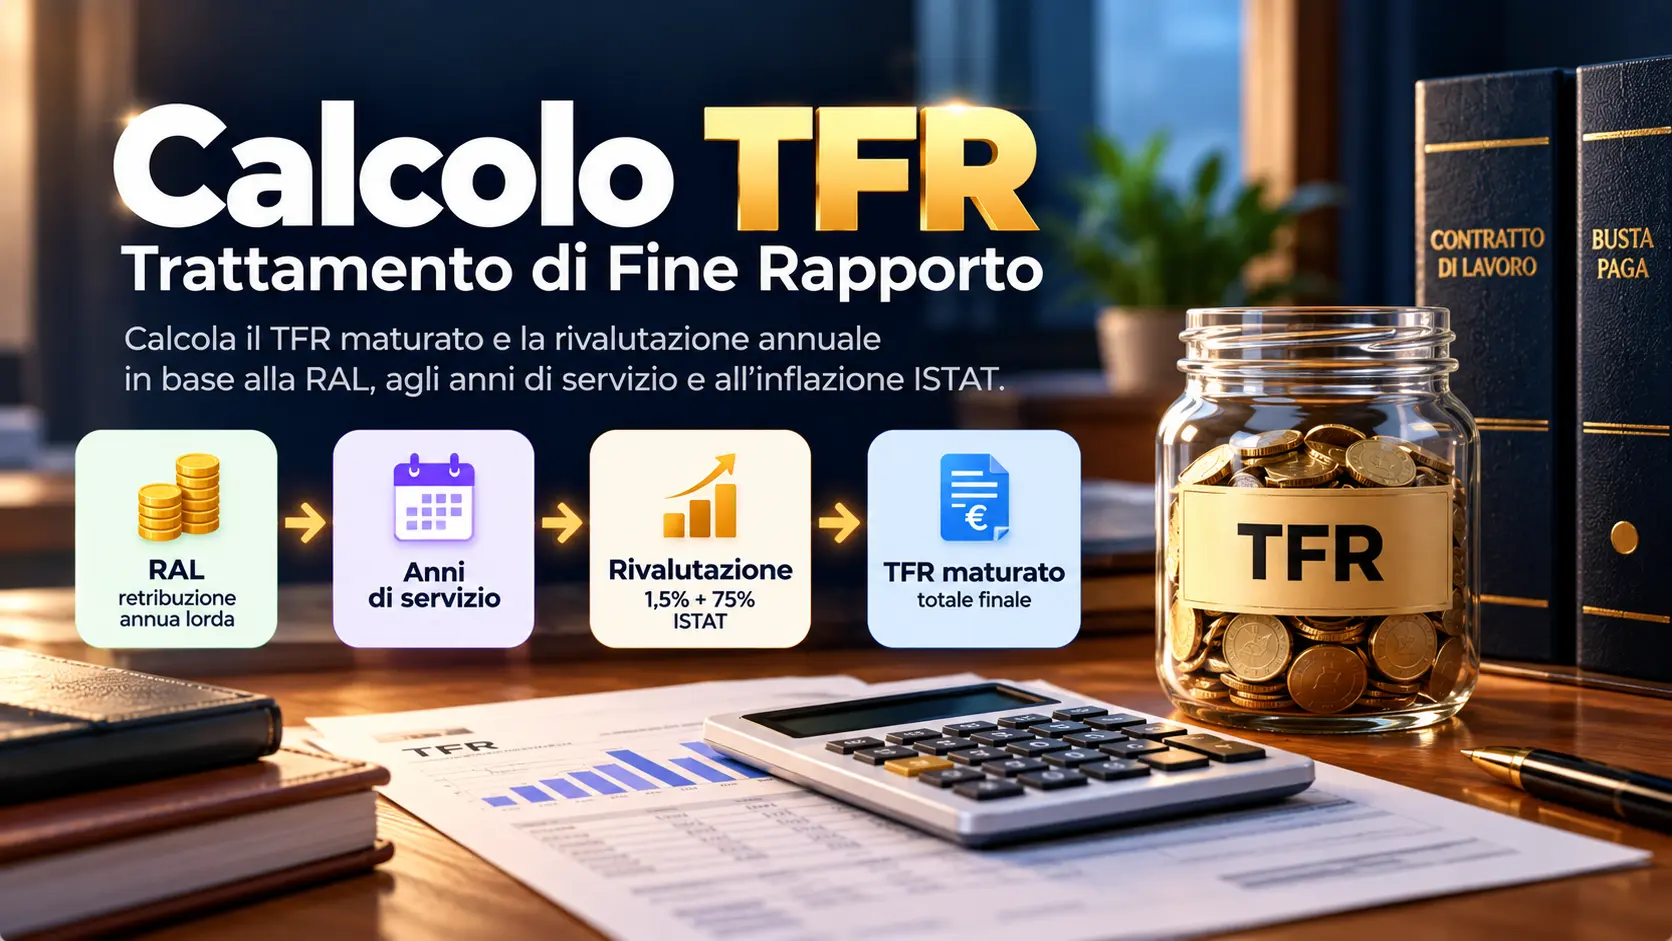
Il TFR è disciplinato dall’articolo 2120 del Codice Civile. Ogni anno viene accantonata una quota pari alla retribuzione annua lorda divisa per 13,5. Il montante accumulato negli anni precedenti viene inoltre rivalutato annualmente, secondo una formula fissata per legge.
Formula di rivalutazione del TFR
Il montante TFR già accantonato (relativo agli anni precedenti) si rivaluta ogni anno con questa formula:
| Componente | Valore |
|---|---|
| Quota fissa | 1,5% |
| Quota variabile | 75% dell’indice ISTAT FOI |
Questa rivalutazione è soggetta a un’imposta sostitutiva del 17%, applicata solo sulla rivalutazione stessa, non sull’intero TFR. La quota maturata nell’anno corrente non viene rivalutata fino all’anno successivo.
Tassazione del TFR alla liquidazione
Alla liquidazione, il TFR è soggetto al regime della tassazione separata previsto dalla normativa fiscale. Il calcolo dell’imposta finale dipende dalla situazione fiscale individuale e non coincide con l’imposta sostitutiva applicata alla sola rivalutazione. Per questo motivo il calcolatore non presenta il risultato come TFR netto finale.
Esempio di calcolo (semplificato)
Con una RAL di 27.000 € e un anno di servizio:
Accantonamento annuo: 27.000 ÷ 13,5 = 2.000 €
Nel primo anno non c’è rivalutazione da applicare, poiché non esiste ancora un montante pregresso.
TFR lordo maturato dopo 1 anno: circa 2.000 €
Domande frequenti
Come si calcola il TFR?
Come viene tassato il TFR?
La rivalutazione del TFR è sempre la stessa?
TFR in azienda o in fondo pensione: cambia il calcolo?
Il calcolo è uguale per dipendenti pubblici e privati?
Questo calcolatore fornisce una stima a scopo informativo e non sostituisce il prospetto di liquidazione del datore di lavoro, dell’amministrazione o dell’ente competente. Il risultato indicato non rappresenta il TFR netto finale: la tassazione separata alla liquidazione dipende dalla situazione fiscale individuale e non viene calcolata integralmente dallo strumento. Per casi specifici, verifica con un consulente del lavoro o commercialista.