Calcolo Fattura Avvocato
Compenso, contributo CPA, IVA e ritenuta d’acconto — diretto o inverso.
Come si calcola la fattura di un avvocato?
Nel regime ordinario, il calcolo può comprendere il compenso, l’eventuale rimborso spese forfettarie del 15%, il contributo integrativo CPA del 4%, l’IVA al 22% e, quando il cliente opera come sostituto d’imposta, la ritenuta d’acconto del 20%. Le anticipazioni documentate effettuate in nome e per conto del cliente, quando ricorrono i requisiti dell’art. 15 del DPR 633/1972, sono escluse dalla base imponibile IVA.
Nel regime forfettario, il calcolatore non applica l’IVA e non applica la ritenuta d’acconto sui compensi. Il contributo integrativo CPA del 4% viene invece conteggiato. Il risultato resta una stima: componenti particolari della fattura possono richiedere un trattamento diverso.
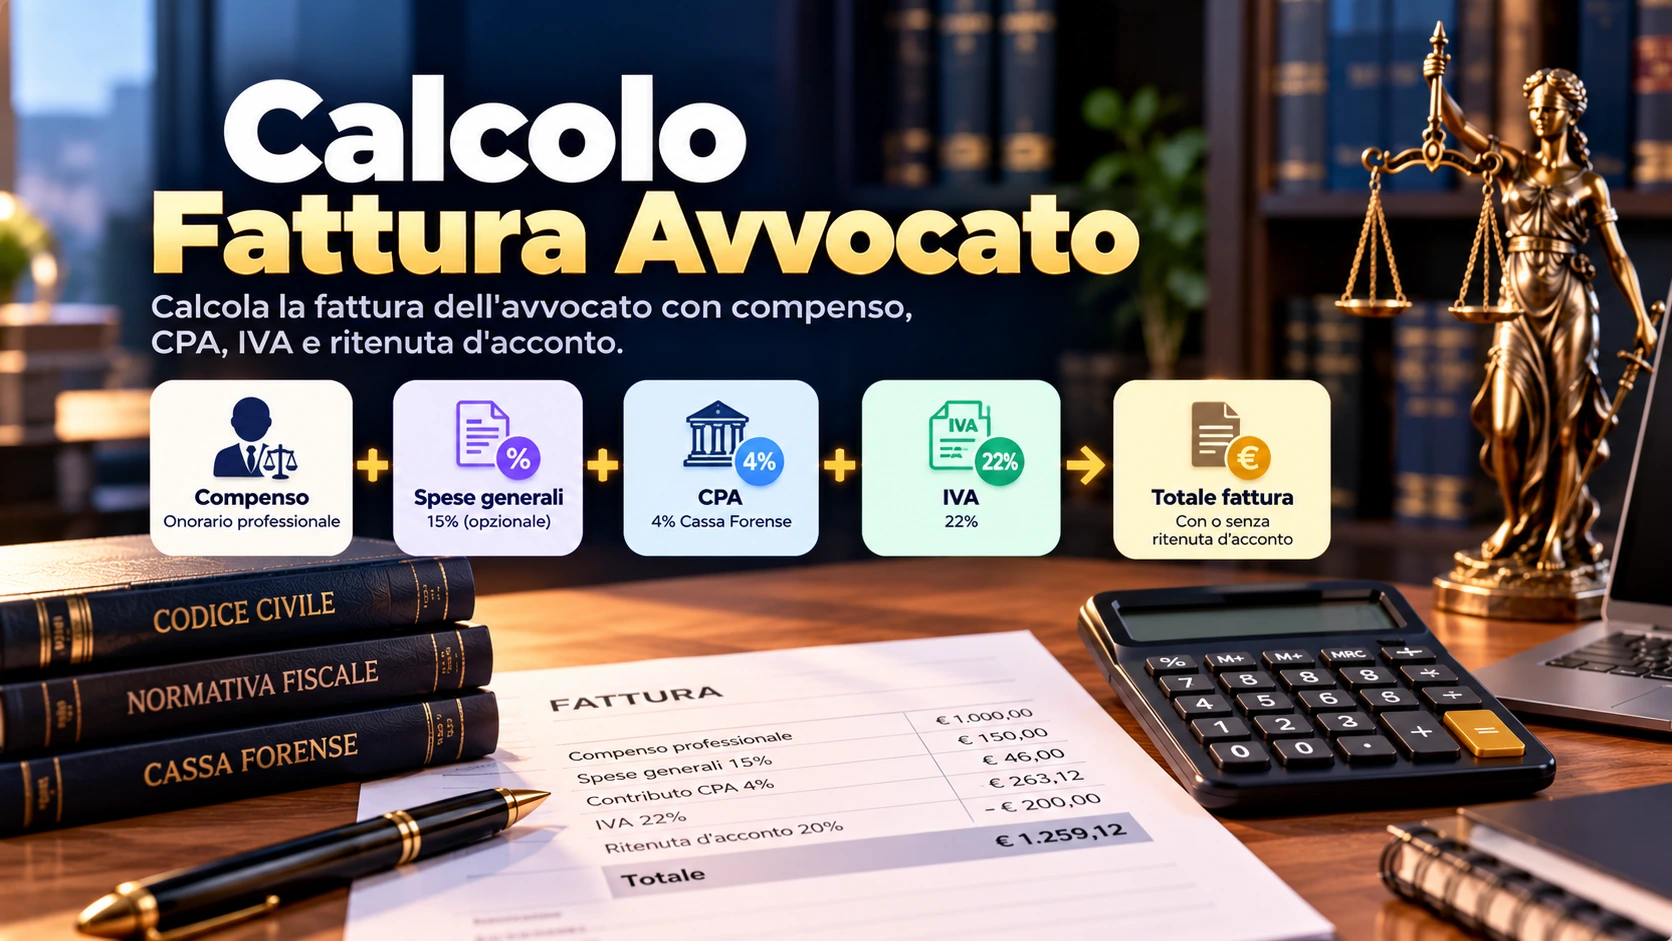
Formula per il calcolo della fattura
| Voce | Formula usata dal calcolatore |
|---|---|
| Spese forfettarie (se selezionate) | Compenso × 15% |
| Base professionale | Compenso + spese forfettarie |
| Contributo CPA | Base professionale × 4% |
| Imponibile IVA (ordinario) | Base professionale + CPA |
| IVA (ordinario) | Imponibile IVA × 22% |
| Ritenuta (se dovuta) | Base professionale × 20% |
| Anticipazioni ex art. 15 | Aggiunte al totale senza IVA, se ricorrono i requisiti |
| Netto da incassare | Totale fattura − ritenuta |
Esempio base (compenso 1.000 €)
Regime ordinario, senza spese forfettarie e senza anticipazioni
CPA: 1.000 × 4% = 40 € — Imponibile IVA: 1.040 € — IVA: 228,80 €
Cliente privato: totale fattura 1.268,80 €.
Con sostituto d’imposta: ritenuta 200 € → netto da incassare 1.068,80 €.
Spese forfettarie del 15%
Il D.M. 55/2014 sui parametri forensi prevede, nei casi cui si applica, un rimborso spese forfettarie nella misura del 15% del compenso totale. Per questo il calcolatore lo propone come opzione separata: attivalo solo quando pertinente al compenso che stai calcolando.
Come si calcola la fattura inversa?
Nel calcolo inverso inserisci il totale effettivamente pagato o incassato. Il calcolatore ricostruisce il compenso tenendo conto del regime fiscale, del tipo di cliente, dell’eventuale rimborso spese forfettarie, del CPA e delle anticipazioni. In presenza di ritenuta, la ritenuta è incorporata direttamente nell’equazione inversa.
Regime forfettario
Per il regime forfettario il calcolatore esclude IVA e ritenuta d’acconto e include il CPA del 4%. Per fatture reali occorre verificare requisiti del regime, diciture obbligatorie, imposta di bollo quando applicabile e caratteristiche specifiche dell’operazione.
Domande frequenti
Come si calcola la fattura di un avvocato?
Quando si applica la ritenuta d’acconto del 20%?
Il contributo CPA del 4% è soggetto a ritenuta d’acconto?
Come funziona la fattura nel regime forfettario?
Come si fa il calcolo inverso della fattura?
Questo calcolatore fornisce una stima a scopo informativo e non sostituisce una fattura elettronica ufficiale, la verifica della normativa applicabile o una consulenza fiscale/professionale. Il rimborso spese forfettarie del 15% è opzionale e va selezionato solo quando pertinente. Le anticipazioni ex art. 15 devono rispettare i requisiti di legge. L’imposta di bollo non viene calcolata automaticamente, perché la sua applicazione dipende dal regime e dalle caratteristiche della fattura. Verifica sempre il caso concreto con il tuo commercialista e, per gli aspetti previdenziali, con Cassa Forense.