Calcolo Ravvedimento Operoso
Calcola sanzione ridotta e interessi per regolarizzare un versamento in ritardo.
Cos’è il ravvedimento operoso?
Il ravvedimento operoso, disciplinato dall’art. 13 del D.Lgs. 472/1997, permette di regolarizzare spontaneamente versamenti omessi, insufficienti o tardivi, beneficiando di sanzioni ridotte rispetto a quelle ordinarie. Il vantaggio è proporzionale alla tempestività: prima ci si regolarizza, minore è la sanzione.
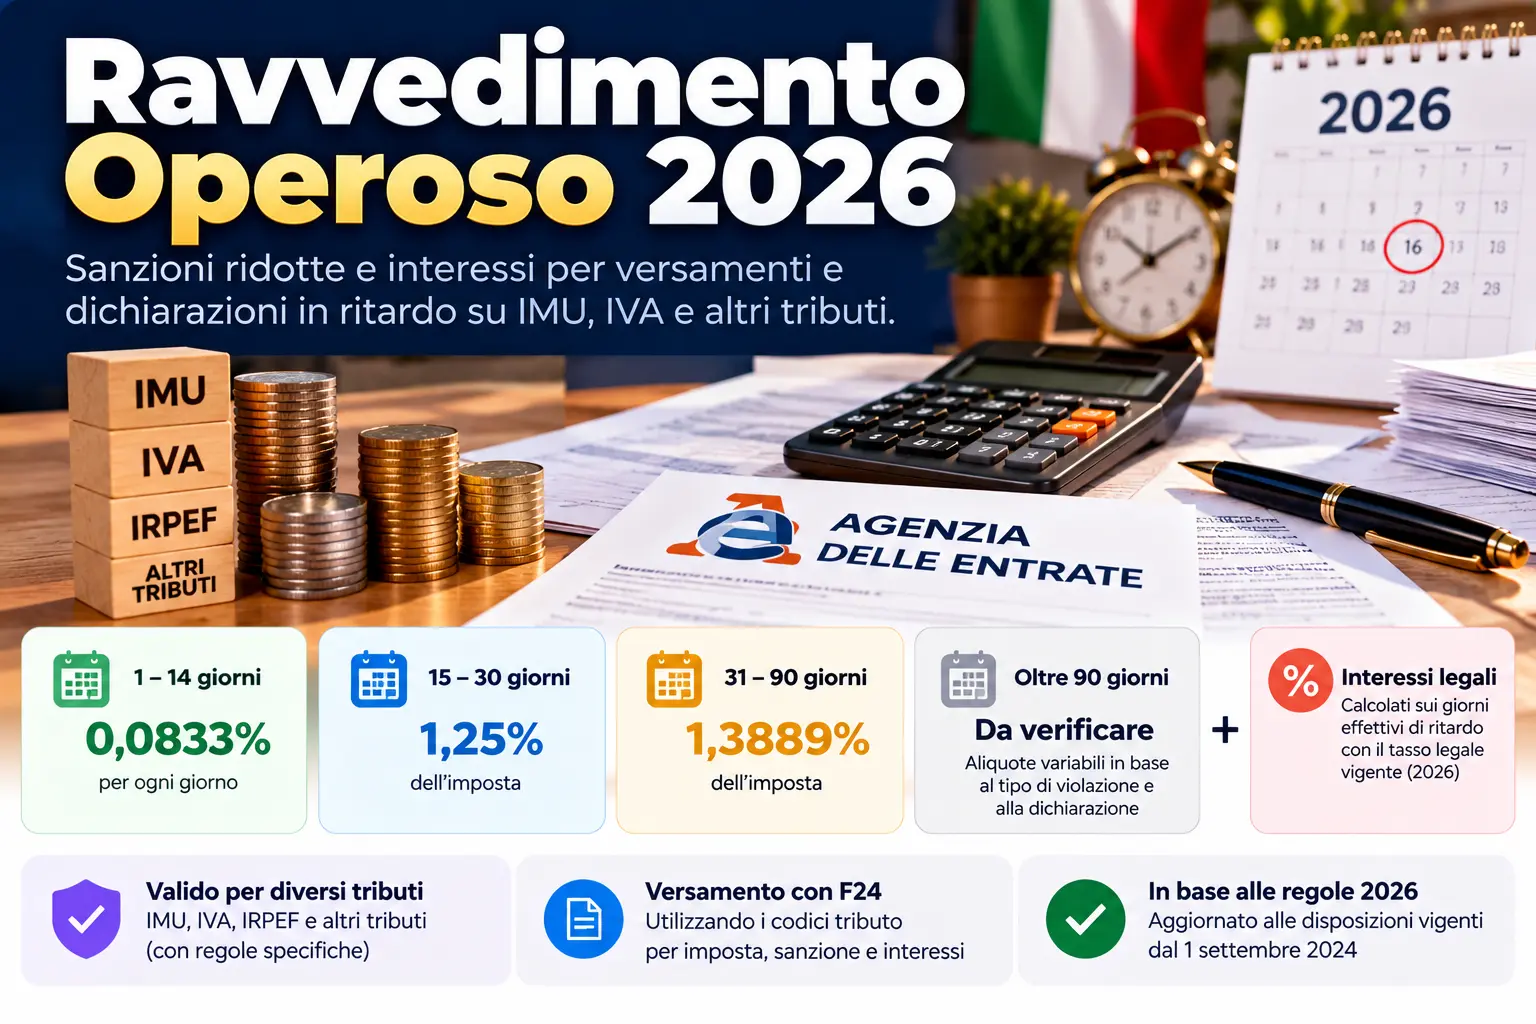
Tabella delle sanzioni ridotte (violazioni dal 1° settembre 2024)
| Ritardo / termine | Riduzione | Sanzione per omesso versamento |
|---|---|---|
| Da 1 a 14 giorni | 1/10, con riduzione giornaliera della sanzione base | 0,0833% per ogni giorno di ritardo |
| Da 15 a 30 giorni | 1/10 del minimo | 1,25% |
| Da 31 a 90 giorni | 1/9 del minimo | 1,3889% |
| Oltre 90 giorni, entro il termine previsto dall’art. 13, comma 1, lett. b) | 1/8 del minimo | 3,125% |
| Oltre il termine della lett. b) | 1/7 del minimo | 3,5714% |
Per i ritardi oltre 90 giorni, il passaggio tra 1/8 e 1/7 non può essere determinato in modo affidabile usando soltanto il numero di giorni: per i tributi con dichiarazione periodica rileva il relativo termine di presentazione. Per questo il calcolatore automatico si ferma a 90 giorni e non inventa una percentuale.
Esempio di calcolo (ravvedimento sprint)
Imposta non versata: 1.000 €, regolarizzata con 10 giorni di ritardo nel 2026:
Sanzione ridotta: 1.000 × (0,0833% × 10) = 8,33 €
Interessi: 1.000 × 1,60% × 10 ÷ 36.500 = circa 0,44 €
Totale da versare: 1.008,77 €
Fonti e ambito del calcolo
Le percentuali mostrate per gli omessi o tardivi versamenti relativi a violazioni commesse dal 1° settembre 2024 derivano dall’art. 13 del D.Lgs. 471/1997, come modificato dal D.Lgs. 87/2024, e dalle riduzioni del ravvedimento previste dall’art. 13 del D.Lgs. 472/1997. Il calcolo automatico della sanzione è limitato ai primi 90 giorni, periodo determinabile in modo univoco dalle sole date inserite.
Domande frequenti
Come si calcola il ravvedimento operoso?
Cos’è il ravvedimento sprint?
Il ravvedimento operoso vale per tutti i tributi?
Quando non si può più fare il ravvedimento operoso?
Il ravvedimento operoso richiede un modulo particolare?
Questo calcolatore ha finalità informativa e non costituisce consulenza fiscale. La sanzione automatica è calcolata soltanto per ritardi fino a 90 giorni e per omessi/tardivi versamenti riferiti a violazioni commesse dal 1° settembre 2024. Per ritardi superiori, tributi con regole speciali, atti già ricevuti o altre tipologie di violazione, verifica la disciplina applicabile con l’Agenzia delle Entrate o un professionista.